piwik no script img

Rente mit 63 Eine Frage der Gerechtigkeit

Kommentar von

Robert Rühl

Die Rente nach 45 Beitragsjahren begünstigt gesunde, besserverdienende Männer. Sie ist keine soziale Errungenschaft, sondern befördert ein Privileg.
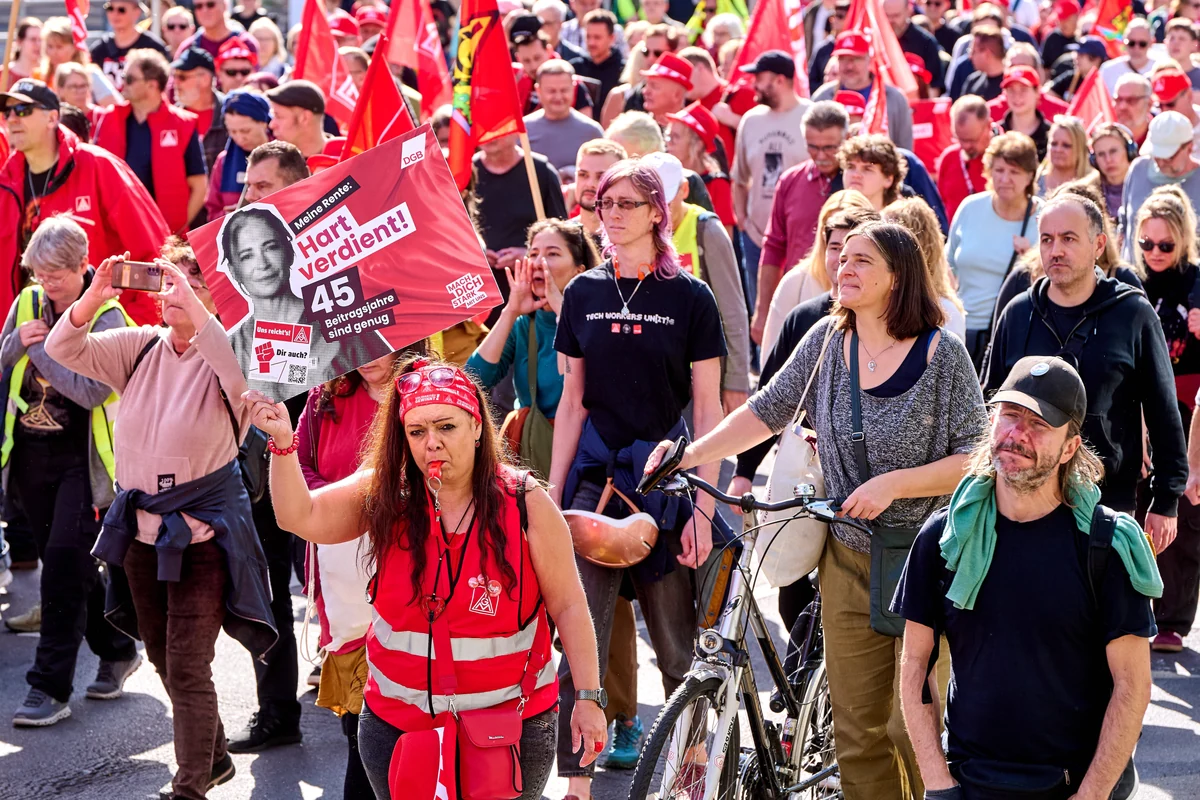
M anche politischen Wohltaten tragen ihre Empfänger schon im Namen. Agrardiesel, Mütterrente, der ermäßigte Steuersatz für die Gastronomie: Wer hier bedacht wird, sieht jeder. Bei der „Rente mit 63“ ist das anders. Wen sie begünstigt, erkennt man erst auf den zweiten Blick.

Es beginnt schon beim Namen. Die 63 galt nur für die ersten Jahrgänge, für alle ab Jahrgang 1964 liegt die Grenze bei 65. Geblieben ist die eigentliche Bedingung: 45 Versicherungsjahre. Wer sie erfüllt, geht bis zu zwei Jahre vor der Regelaltersgrenze abschlagsfrei in Rente. Wer sie knapp verfehlt, aber zum selben Zeitpunkt gehen will, zahlt Abschläge von bis zu 7,2 Prozent, lebenslang.
Robert M. Rühl

forscht und lehrt an der Universität Bayreuth u.a. zur Ökonomik der Alterssicherung und hat mit der ResilienzRente einen eigenen Reformvorschlag vorgelegt. Hauptberuflich arbeitet er als Vorstandsassistent bei der Versicherungsgruppe die Bayerische.

Frank Hoffer findet diese Regelung in seinem taz-Gastkommentar „Die Kapitalrente bringt es auch nicht“ selbst ungerecht. Beenden will er sie trotzdem erst nach fünf Jahren Übergang: Die Ersparnis sei klein, der politische Preis hoch. Fragt sich nur, für wen? Denn die Verteilungsfrage beginnt dort, wo einige länger zugreifen dürfen als andere.

Am Buffet zählt die Zeit

Stellen wir uns die gesetzliche Rente als All-you-can-eat-Buffet vor. Der Eintritt richtet sich nach dem Einkommen: Wer mehr verdient, zahlt mehr und bekommt dafür aber auch den größeren Teller. Quasi ein VIP-Ticket. Klingt fair. Gegessen wird, bis man geht.

Der Haken: Die Gäste mit dem VIP-Ticket bleiben deutlich länger sitzen. Sie leben länger und sie gehen öfter ans Buffet. Pro Euro Eintritt essen sie am Ende messbar mehr als der Gast mit kleinem Ticket, der früher gehen muss.

Und die Rente mit 63? Öffnet ausgerechnet denen die Tür früher, die am längsten bleiben. Ohne Aufpreis. Draußen stehen die Jungen in der Schlange, zahlen mehr Eintritt für die kleineren Teller und fragen sich, was übrigbleibt, wenn sie endlich ans Buffet dürfen.

Umverteilung von unten nach oben

Das Bild hält der Statistik stand. Wer die Rente mit 63 in Anspruch nimmt, hat laut Deutschem Institut für Wirtschaftsforschung (DIW) im Schnitt 47 Entgeltpunkte statt 30, die Durchschnittsrente liegt laut Rentenkommission bei 1.677 Euro, rund ein Drittel über der Rente langjährig Versicherter mit Abschlägen.

Das Logo der taz: Weißer Schriftzung t a z und weiße Tatze auf rotem Grund.
taz debatte

Die taz ist eine unabhängige, linke und meinungsstarke Tageszeitung. In unseren Kommentaren, Essays und Debattentexten streiten wir seit der Gründung der taz im Jahr 1979. Oft können und wollen wir uns nicht auf eine Meinung einigen. Deshalb finden sich hier teils komplett gegenläufige Positionen – allesamt Teil des sehr breiten linken Meinungsspektrums.

Die Kommission benennt die Profiteure selbst: Besserverdienende, Gesündere, Männer. Und wer besser verdient, lebt länger: Bei westdeutschen Männern trennen das oberste und das unterste Zehntel der Lebenseinkommen mit 65 rund 7 Jahre Lebenserwartung. Die gesetzliche Rente verteilt hier um, von unten nach oben. Und die Rente mit 63 legt zwei Jahre obendrauf.

45 Jahre sind eine Schwelle, die es zu überwinden gilt. Und über Schwellen kommt eher, wer nie gestolpert ist

Sie honoriert dabei ein Muster, das gerne als Anstrengung verkauft wird: Lückenlosigkeit. Lücken aber hat, wer lange im Minijob, lange erwerbsgemindert oder arbeitslos war. Die 45 Jahre sind eine Schwelle, die es zu überwinden gilt. Und über Schwellen kommt eher, wer nie gestolpert ist.

Auch Verschleiß misst die Regelung nicht. Die Rente mit 63 unterscheidet nicht zwischen Bürostuhl und Dachstuhl. Wer die Verschlissenen schützen will, braucht die gesundheitsgeprüfte Härtefallregelung, die die Kommission vorschlägt.

Das Reformpaket der Kommission verlangt den Jüngeren ohnehin das meiste ab: zwei zusätzliche Beitragspunkte für die Kapitaldeckung und längere Erwerbszeiten. Laut wurde der Protest erst, als eine einzige Maßnahme die starken Jahrgänge selbst treffen sollte. Den Grund nennt auch Hoffer: Die Kürzung treffe die Facharbeiterstammwählerschaft der SPD. Ein ehrlicherer Satz über Klientelpolitik ist lange nicht geschrieben worden.

Bezahlt wird aber nicht nur mit Geld. Ohne die Regelung gingen die Betroffenen laut DIW rund zehn Monate später in Rente, je Jahrgang etwa 125.000 Vollzeitkräfte mehr. Ein Land, das über Fachkräftemangel klagt, subventioniert den frühen Ausstieg gesunder Besserverdiener. Die Babyboomer verteidigen eine Ausnahme, deren Rechnung ihre Kinder bezahlen, die selbst unter schlechteren Bedingungen alt werden.

Jahrgang für Jahrgang weit mehr als Peanuts

Bleibt Hoffers Einwand: Das Einsparpotenzial sei gering, die Kosten eines Übergangs letztlich Peanuts. Nur bemisst sich ein Privileg nicht nach dem, was seine Abschaffung spart. Gerechtigkeit hat keinen Mindestbetrag. Und selbst fiskalisch stimmt der Maßstab nicht. Die Ersparnis entsteht über lebenslange Abschläge. Hoffer aber rechnet mit dem Anlauf: Er vergleicht die Ersparnis des ersten Jahres mit den Dauerkosten der Kapitaldeckung. Das DIW beziffert allein den Jahrgang 1957 über die volle Bezugszeit auf 9,5 Milliarden, für die Folgejahrgänge erwartet es Ähnliches. Und Hoffers Übergang? Kostet nach eigenen Zahlen gut 27 Milliarden. Aus Peanuts werden so, Jahrgang für Jahrgang, ziemlich viele Nüsse.

Hoffers stärkstes Argument jedoch heißt Planbarkeit. Wer jahrzehntelang einzahlt, muss wissen, ab wann und zu welchen Bedingungen die Rente ausgezahlt wird. Einverstanden. Nur: Was ist hier Regel, was Ausnahme?

Seit der Rentenreform 1992 gilt die Regel: Wer früher geht, zahlt Abschläge. 2007 kam die Ausnahme nach 45 Versicherungsjahren, als Zugeständnis für die Rente mit 67, abschlagsfrei ab 65. 2014 wurde sie binnen weniger Monate auf 63 gesenkt, 2023 um den freien Hinzuverdienst erweitert. Ausgebaut wurde sie stets schnell, zurückgebaut werden soll sie nur sehr langsam.

Freifahrtschein für die Babyboomer

Fünf Jahre Übergang ab 2027 heißen: Die Jahrgänge bis 1966 gehen noch abschlagsfrei. Das sind die geburtenstärksten Jahrgänge dieser Republik. Gespart würde erst bei den kleinen Jahrgängen danach. Die Übergangszeit wäre ein Freifahrtschein für die Babyboomer. Die Rente mit 63 war eine Ausnahme, ein gut gemeintes Überbleibsel besserer Zeiten. Diese Ausnahme jetzt möglichst schnell zu beenden, ist keine Zumutung, sondern eine Rückkehr zur Vernunft.

Trotzdem kann weiterhin jeder früher in Rente gehen, der 35 Versicherungsjahre hat. Aber mit denselben Abschlägen wie alle anderen: 3,6 Prozent je Jahr. Für alle, die die Voraussetzungen innerhalb von zwölf Monaten nach dem Gesetzesbeschluss erfüllen, sollte Vertrauensschutz gelten. Für alle anderen gilt: Eine politische Aussicht ist noch keine lebenslange Garantie.

Wenn wir es wirklich ernst meinen mit der Gerechtigkeit, müssen wir die abschlagsfreie Rente mit 63 abschaffen. Nicht irgendwann, sondern jetzt.

Die taz schreibt, redet und diskutiert für Pluralismus und eine freie, offene Gesellschaft – besonders jetzt, wo der Rechtsextremismus weiter erstarkt und demokratische Institutionen angreift. Dort wo rechtsextreme Kräfte an Zustimmung gewinnen, wächst auch die Befürchtung vor zunehmenden Angriffen und Diffamierungen gegen Gegner*innen extrem rechter Politik. Besonders selbstverwaltete Orte spüren diesen Druck, dabei brauchen wir gerade jetzt Orte der Kritik, (Sub)Kultur und der Solidarität. Gerade jetzt müssen wir zusammenhalten und uns solidarisch mit denjenigen zeigen, die sich vor Ort für eine starke Zivilgesellschaft einsetzen. Die taz kooperiert deshalb mit „Alles beginnt im Zentrum". Die Kampagne unterstützt bundesweit linke, selbstverwaltete Orte und baut einen solidarischen Fonds für deren Schutz und Erhalt auf. Eine offene Gesellschaft braucht guten, frei zugänglichen Journalismus – und zivilgesellschaftliches Engagement. Finden Sie auch? Dann machen Sie mit und unterstützen Sie unsere Aktion. Jetzt unterstützen

Mehr zum Thema

53 Kommentare

 / 
  • Mondschaf26

    „die abschlagsfreie Rente mit 63 abschaffen."


    Zum xten Male: Die „Rente mit 63" ist aktuell eine Rente mit 64 J + 8 Monate. Für Geburtsjahrgänge ab 1964 soll gelten: abschlagsfreier Renteneintritt mit 65 Jahren, falls die Voraussetzung „besonders langjährig versichert" aka 45 Jahre erfüllt ist. Ansonsten gilt Renteneintritt mit 67.


    Es ist immer wieder „lustig", wenn Personen, die nicht gesetzlich rentenversichert sind, sich immer neue Scheinbegründungen für die Abschaffung der ehemaligen „Rente mit 63" ausdenken, den absehbaren Regelfall der körperlichen Eingeschränktheit zum Ausnahmefall deklarieren wollen und eine neue Attest-Bürokratie für „Härtefallreglungen" empfehlen.


    Und wer z.B. nach Haupt- oder Realschule eine Handwerkslehre beginnt (z.Zt. sehr im Trend - wg. KI), wird mit 65 ca. 48 oder mehr Jahre Arbeitstätigkeit absolviert haben.


    --


    Disclaimer: Ich bin Frühboomer, Alterskohorte 70++, war mehr als 40 Jahre selbständig und durfte/musste privat vorsorgen.

  • Josef 123

    Es gibt überhaupt keine Regelung, bei der nicht irgendwer begünstigt wird. Oder kann Herr Rühl eine einzige nennen, die für alle den gleichen Vorteil bringt?

    Wenn z.B. die Linke in Berlin Wohnungen aufkaufen will (was ohne Geld aus ganz Deutschland nicht gehen wird), um Mieten billiger zu machen, nutzt das dem Mieter in Berlin, während alle anderen Mieter in Deutschland mit dem Ofenrohr ins Gebirge schauen dürfen.

    So what?

  • Ute

    Bitte, bitte nicht Beitragsjahre sagen. Es sind Anrechnungsjahre. Das hat mit Beiträgen, die konkret gezahlt wurden, nix zu tun. Weg mit dieser Regelung: sie ist nicht nur teuer für alle Versicherten, sondern begünstigt nicht die armen, hart arbeitenden Menschen.

  • Sikasuu

    Die Rente nach 45 Beitragsjahren begünstigt gesunde, besserverdienende Männer. Sie ist keine soziale Errungenschaft, sondern befördert ein Privileg.


    -----


    Warum? Unsere auf dem Solidarsystem aufbauende Rente ist kein "all you-can-eat" System & auch nicht damit zu vergleichen!


    Die Betroffenen haben 45 Jahre lang, von 18 - 63 Jahren, Beiträge bezahlt, damit die Rentner dieser Zeit ihre Rente bekamen!


    Dabei wurden die "Vertragsbedingungen für SIE" x mal auf deren Kosten geändert! Vergl. Rentenzusagen in % vom Brutto/Netto zw. 1960-2025)


    Weiter wurden kaum überschaubare "gesellschaftliche Kosten" politisch in die gRV ausgelagert! (Frühverrentung Kohle/Stahl, Aussiedler, Wiedervereinigung, uvam.)


    Wenn DIE o.a. Fremdkosten, wie es Standard sein sollte, aus allgemeinen Haushaltsmitteln kämen (1), wäre "Die Rente sicher!" (c) Blüm u.a.


    Warum also "bewusste Konflikte" zum Generationenvertrag schüren?


    WEM NUTZT DAS?

    "Wenn wir es wirklich ernst meinen mit der Gerechtigkeit, müssen wir die abschlagsfreie Rente mit 63 abschaffen."


    -----


    Das o.a. ist mMn. eine moralische Frage, die im ab 1949 geschlossenen "Gesellschaftsvertrag" nicht vorkommt! :-(


    (1) Trifft auch GKV, BUV, uvam.

  • warum_denkt_keiner_nach?

    Wieder einmal so eine typische Wortmeldung von der Seitenlinie.

    Ständig erklären Menschen, die außerhalb des Systems stehen, was angeblich gerecht ist. Dabei habe ich immer den Eindruck, dass sie z. B. körperliche Arbeit nur vom Hören und Sagen kennen.


    Ja. Es profitieren auch Andere. Aber ein perfektes System gibt es nicht.


    Und wer, warum auch immer, nur wenig eingezahlt hat, erhält eine niedrige Rente. Die wird aber nicht höher, wenn man anderen etwas wegnimmt.

  • whereischesgmt

    Verstehe die Zahlen in diesem Bericht irgendwie nicht bzw. kann sie nicht glauben - was für Berufsgruppen sollen das sein? Gerade Besserverdiener sind ja eben oft außerhalb abgesichert (Anwälte, Ärzte, etc), privat oder gar nicht abgesichert (selbstständige) oder haben als Akademiker sowieso einen späteren Einstieg. Klar gibt es Leute, die mit 16 eine Ausbildung gemacht und dann neben dem Beruf studiert haben. Dann lasst die doch mit Abschlägen früher in Rente oder Altersteilzeit - die meisten verdienen für Unternehmen eh zu viel nach dieser Zeit verglichen mit der Arbeitsleistung und den alten Verträgen und Sonderleistungen, wie etwa der betrieblichen Altersvorsorge, wo man früher ja wohl etwas großzügiger gewesen ist - von wegen Fachkräftemangel! Nicht in wenigen Branchen werden die nicht mal nachbesetzt oder ihre Stellen werden einfach irgendwo zusammengefasst...

  • Kranwasser

    Die Rente für besonders langjährig Versicherte (abschlagsfrei mit 65 wenn man 45 Beitragsjahre vorweist) wurde schon bei der schrittweisen Erhöhung des Rentenalters von 65 auf 67 eingeführt (2008 Gesetz, erster betroffene Geburtsjahrgang 1947).


    2014 wurde daraus dann die "Rente mit 63", ein sachgrundloses Geschenk für eine begrenzte Anzahl von Jahrgängen.

  • Dietmar Rauter

    Ich vermisse an dieser ganzen (unsäglichen!) Debatte die Frage, welche Chancen und Rechte die Einzelnen überhaupt besitzen: Wir erleben doch, dass sich -immer weniger- 'Investoren' oder Alt-Reiche die ganzen Errungenschaften von Technik und IT für eigene Zwecke unter den Nagel reissen nach dem Motto 'nach uns die Sintflut' (die dann auch einsetzt und selbst die Vermögenden mitreißt!) und den verarmenden Rest verkommen läßt, obwohl ja der ganze Wohlstand ohne die Beteiligung der ganzen Gesellschaft gar nicht zustande gekommen wäre. Wenn wir alle -leider auch zu Lasten des Klimas- inzwischen errreichten Errungenschaften an alle verteilen würden, gäbe es keine Probleme mit den -für den Wirtschaftsbetrieb nicht mehr ausbeutbaren- 'Alten'! Wir haben eine Wirtschaftsdiktatur angeblicher 'Arbeitgeber' , für die alles getan werden muss, um den Laden am Laufen halten zu können. Mein Postulat dagegen heisst aber: Arbeit und Auskommen für alle als oberstes Prinzip auch eines Grundgesetzes, in der neben ein Recht auf Arbeit auch das Recht auf Wohnen , aber auch das Auskommen im Alter gehört. Es muß ohne Trumps, Börsenmilliardäre oder große 'Erbschaften' gehen können, Wirtschaften für alle !

  • Narrenfell

    "Die Babyboomer verteidigen eine Ausnahme, deren Rechnung ihre Kinder bezahlen, die selbst unter schlechteren Bedingungen alt werden."


    Das mag ja sein, aber genau diese, eher im Westen angesiedelten, Boomer und deren Eltern vererben auch ein bis zwei Immobilien an ein Einzelkind. Welches mit Mitte 30 Mietfrei lebt und vermietet und vom eigenen Einkommen eine Immobilie kauft. Das ist hier in RhP überhaupt nicht ungewöhnlich. Es sei denn man hat Migrationshintergrund oder kommt aus dem Osten.

  • Wombat

    Es ist wenig zielführende die durchschnittlichen Entgeldpunkte heran zu ziehen da diese durch etliche Kleinstrenten wie Mütterrente etc. nach unten gezogen wird.

  • Machiavelli

    Man sollte Rente ganz nüchtern betrachten, sie darf nicht zuviel kosten und alte sollten nicht im Alter verhungern. Daher ist das holländische System am besten: drei Teile, eine basisrente die man nach 50 Jahren steuern zahlen kriegt, verpflichtende betriebliche altersvorsorge und steuerlich geförderte private Vorsorge das könne Aktien, Sparbuch oder ein Eigenheim sein. So ein System belastet Arbeitnehmer und Arbeitgeber nicht zu sehr und ermöglicht gleichzeitig der Masse ein Einkömliches leben im Alter

  • Klabauta

    Das Argument, es könne ja Jede*r nach 35 Beitragsjahren mit Abschlägen in Rente gehen, überzeugt nicht. Die Abschläge muss man sich nämlich leisten können, das heißt, nur Gutverdienende profitieren davon.

  • quatschkopp

    Sofern die Aussagen dieses Artikels.auf der DIW Studie beruhen, die lediglich einen Jahrgang (1957) westdeutscher Männer untersucht hat, finde ich die Aussagen des Artikels aufgrund der mangelhaften Datenlage fahrlässig. Ich wüsste auch nicht, wieso jemand der 45 Jahre in die Rentenversicherung einbezahlt hat nicht abschlagsfrei in die Rente gehen soll. So wie jemand, der bei Erreichen der Regelsaltersrente weniger Jahre einbezahlt hat , auch. Eine Gerechtigkeitslücke sehe ich eher darin, dass Menschen in schlecht bezahlten und aufreibenden Jobs früher sterben und mit ihren Beiträgen die Rente der länger lebenden gutverdienenden Menschen mit privilegierter Jobsituation finanzieren.

  • sailaway

    Die Buffet-Metapher des Autors ist zwar anschaulich, unterschlägt aber das Fundament unseres Rentensystems: die Beitragsbemessungsgrenze. Der Eintritt zum gesetzlichen Renten-Buffet ist eben nicht proportional nach oben offen, und es gibt auch keine unendlich großen VIP-Teller.


    Wer 50.000 Euro im Monat verdient oder Millionär ist, zahlt Rentenbeiträge nur bis zur Obergrenze von aktuell 8.450 Euro im Monat. Für jeden Euro darüber zahlt er keinen Cent mehr ein. Folglich ist auch die Tellergröße, sprich die maximale Rentenhöhe bei rund 3.740 Euro brutto strikt gedeckelt. Mehr bekommt niemand, egal wie reich er ist.

  • USER62

    Man sollte den Renteneintritt nach BEITRAGSJAHREN einführen, das wäre gerecht. Es gibt viele Arbeitnehmer, die immer wenig verdient haben, sei es das Berufsbild, sei es das Geschlecht. Aber sind es deswegen die schlechteren Arbeitnehmer? Nicht Jeder hat eine grosse Gewerkschaft hinter sich, verdient relativ wenig und hat trotzdem Spass in seimem Beruf. Wer 45 Jahre (40 Stunden/Woche) gearbeitet hat, hat genug für die Gesellschaft geleistet, unabhängig vom Verdienst. Die, die es sich finanziell leisten können, haben die Möglichkeit mit Abschlägen in Rente zu gehen, aber was machen die Anderen? Diese Arbeitnehmer sollen bis 70 arbeiten und dann trotzdem mit einer niedrigen Rente abdanken oder eine Rente aufgrund von gesundheitlichen Problemen erbetteln? Das kann es doch auch nicht sein.


    Eine BÜRGERVERSICHERUNG, in die alle einzahlen und eine RENTE NACH BEITRAGSJAHREN wären meine persönlichen Favoriten.

    • uwe

      @USER62:

      Rente nach BEITRAGSJAHREN? Wie ist das gemeint?

      Jeder bekommt pro Jahr Einzahlung die gleiche Rente? Bei unterschiedlicher Arbeitszeit auch? Für pauschale Beiträge?

      Oder doch wie heute:


      Rente nach Rentenpunkten - vereinfacht: Beitragsjahre * Beitrag.


      Leider mit rentenfremden Extrawürsten für einzelne Gruppen, die das zum großen Teil gar nicht brauchen?

      Irgendwie habe ich das Gefühl, das was Sie tatsächlich wollen, das haben wir aktuell schon.

  • Barbara Falk

    Wer nach 45 Beitragsjahren 47 Rentenpunkte erworben hat, ist im gesetzlichen Rentensystem per definitionem ein Durchschnittsverdiener, kein „Gutverdiener“, wie der Autor zu suggerieren versucht.

    • Frauke Z

      @Barbara Falk:

      Durchschnittsverdiener in der aktiven Phase, ja.


      Aber sie haben eine überdurchschnittliche Rente:


      2025 sind Neurentner mit durchschnittlich 34 Punkten in Rente gegangen.

    • uwe

      @Barbara Falk:

      suggeriert der Autor? Evt meinen Sie dies:

      "Die Kommission benennt die Profiteure selbst: Besserverdienende, Gesündere, Männer."

      Welche sich zweifellos zahlreich in der begünstigten Gruppe finden.

    • Comerade Aardvark

      @Barbara Falk:

      Wollte gerade sagen. Ich habe etwa 21 Jahre eingezahlt und dabei 40,43 Rentenpunkte "erworben" - da sind 47 für ein ganzes Arbeitsleben nicht viel.

  • uwe

    guter Artikel.

    Endlich mal ein Verweis auf diese unsägliche Gieskanne.


    Viele sollen Geschenke bekommen, die mit der Bedürftigkeit weniger begründet werden.

    • sailaway

      @uwe:

      Ein Geschenk bei einer gesetzlichen Zwangsversicherung? Das ist ein Widerspruch in sich. Die Versicherten werden über Jahrzehnte gesetzlich dazu verpflichtet, einen erheblichen Teil ihres Einkommens als Pflichtbeiträge abzuführen. Wenn man dann nach 45 Jahren die vertraglich zustehende Gegenleistung abruft, ist das kein Almosen aus einer Gießkanne, sondern das Einlösen eines Anspruchs, den man erwerben musste. Ein Geschenk sieht definitiv anders aus.

      • moonwatcher

        @sailaway:

        Die abschlagfreie Rente nach 45 Beitragsjahren ist systemfremd, sie ist ein Geschenk, das die Parteien in besseren Zeiten in Hoffnung auf Wählerstimmen gemacht haben.

  • VDST

    So ist es in Österreich:

    Ich ging mit 62 nach 46 Beitragsjahren und zwangsweise in Rente. Der Abschlag beträgt je Jahr 3,5% - deshalb erhalte ich um 10,5% weniger Rente.


    Und um alle Anfragen dazu im Voraus zu beantworten: Arbeitsbeginn mit 16, Rente mit 62, kein Akademiker (Autodidakt) Nettorentenhöhe fast im mittleren fünfstelligen Bereich. Angaben wie oben im Artikel "die Durchschnittsrente liegt lt. Rentenkommission bei 1.677 Euro" liefern keine klaren Aussagen.

    Selbstverständlich muß die Verwaltung schlanker werden. Eine zentrale Verwaltung reicht und kostet weniger als dzt. 16, da klar der jeweilige sogenannte "Wasserkopf"- gemeint sind hier die nicht operativ Tätigen - ja entfällt. Diese Mitarbeiter, oft die sog. obere Etage genannt, werden gekündigt, alle anderen arbeiten wie bisher weiter.

    Und ausschließlich wenn die, denen am Schreibtisch Tätigen ja zuzugestehenden Entscheidungsgrundlagen klar definiert sind, macht dies das wesentlich schlankere System sehr erfolgreich. Dann braucht kein Mitarbeiter mehr eine Freigabe "von oben". Die wissen ja alle selbst sehr gut, was Sache ist.

    In Zeiten der EDV/KI braucht es ergo keine 16 Träger mehr, diese sind völlig obsolet.

    • Michael Fischer

      @VDST:

      es hilft, wenn Sie sich die Verwaltungskosten v. DRV Bund oder der GRV anschauen, diese liegen unter 2%. Konkurrenzlos im Vergleich der Assecuranz oder Banken.

  • Frauke Z

    Übrigens:


    Das vergiftete Wort "Privileg" ist fehl am Platze.


    45 Beitragjahre sind eine Leistung, und zwar in ganz wörtlichem Sinne - ich finde sogar, eine beachtliche Leistung.


    Und diese Leistung wird durch die zusätzlichen Beitragsjahre honoriert, die die anderen nicht haben.


    Bei allem Respekt, das ist kein Grund, zusätzlich Geld auf Kosten der anderen zu verschenken. Denn zwei Jahre früher abschlagsfreie Rente bedeutet: zwei geschenkte Jahresrenten.

    • Marius Krüger

      @Frauke Z:

      Bitte beachten, dass es um Beitragsjahre und nicht um Arbeitsjahre geht. Wer z.B. mit 61 in Altersteilzeit geht, als Block, also bis 63 vollzeit weiterarbeiten und dann zwei Jahre "passiv" zu Hause um dann mit 65 abschlagfrei in Rente zu gehen hat zwei Beitragsjahre dadurch mehr als jemand der mit 63 mit Abschlägen in Rente geht. Die Altersteilzeit ist auch noch eine freiwillige Regelung des Arbeitgebers.


      Die Wochenarbeitszeit spielt auch keine Rolle, egal ob man 35 Stunden in der Automobilbranche oder 42 Stunden im Mittelstand gearbeitet hat. Letzteres wären 20% mehr Leistung.


      Wer halbtags arbeitet bekommt dafür genauso Beitragsjahre wie für Vollzeit.

  • Frauke Z

    Der Autor hat mit seiner Grundthese Recht. Die genannten Aspekte sind auch die wichtigen in diesem Zusammenhang.


    Nur leider tut er das etwas verworren und mit unnötigen klassenkämpferischen Gestus. Daher noch mal einfach:


    Wer zwei Jahre früher als die anderen abschlagsfrei in Rente geht, bekommt zwei Jahresrenten geschenkt. Punkt.


    Und zwar auf Kosten aller anderen: aller, die diese Chance haben alle, die sie nicht haben - letztere sind die meisten.


    Das ist ungerecht.


    Gerechtigkeit heißt: Gleiche Regeln für alle. Andere Regeln für eine bestimmte Gruppe ist eine Ungerechtigkeit. Und da spielt es erst einmal keine Rolle, wie das Kriterium lautet.


    Der Autor hat Recht, dass die besonders langjährig Versicherten, die in den Genuss dieser Regel kommen, auch tendenziell durch die lange Beitragszeit überdurchschnittliche Renten beziehen. Das heißt dann vor allem, dass es nicht diejenigen sind, die das Geschenk am dringendsten brauchen könnten. Und, wie auch hier angedeutet, dass es eher mehr als zwei Jahre werden (wegen des früheren Ruhestands _und_ der hohen Rente). Ungerecht wäre es genauso, wenn die Voraussetzung der erste Buchstabe des Vornamens wäre.

  • Janix

    Verdichtete Arbeit und überforderte Chefinnen und Cheffes, die ältere Mitarbeiters mobben. Aus körperlichen Gründen müssen die wenigsten früher raus, psychische sind es wohl inzwischen eher.

    Aber warum da der hoch verdienende Vorarbeiter in Chemie oder Automobilbranche, der durch Punkte für Geld und Jahre ohnehin profitiert, ein zweites Mal belohnt würde, ist schiefgelaufenes Wahlkampfmanöver der damaligen SPD.


    Das sollte, evtl. ein bisschen kosmetisch behandelt, weg, weil unlogisch und pseudogerecht.


    Am besten wird das Paket auch noch mit echten, sozialen Elementen angereichert - diese ungedeckte verfrühte Rente aber ist unsozial in der Wirkung und darf weg.

  • KATZ___

    Es Rente mit 63 oder Rente nach 45 Beitragsjahren zu nennen, ist für Leute meines Jahrgangs (1969) der reine Hohn. Ich zahle seit meinem 16. Lebensjahr ein. 45 Beitragsjahre habe ich schon mit 61 voll. Selbst mit 63 kann ich aber dennoch nicht abschlagsfrei in Rente gehen. Erst mit 65... 2 Jahre vor Regeleintritt, bis zu dem ich bereits 51 Jahre Beiträge gezahlt habe/hätte. Die Debatte darum ist eine reine Neiddebatte auf Grundlage falscher Informationen, die in diesem Kontext gerne verbreitet werden.

  • Pfennig

    Alle wissen, bzw. zumindest die, die etwas rechnen können, dass es im Rentensystem nichts zu verteilen gibt, außer man belastet die Beitragszahler immer weiter (wie wir an der steigenden Zahl von Auswanderern sehen, entziehen sich ja schon einige diesen steigenden Belastungen, wahrscheinlich werden es künftig mehr), die Gründe sind lange bekannt: Demografie, steigende Lebenserwartung. Wenn nun eine bestimmte Gruppe in den Genuss des Vorteils kommen soll, ihre Rente berits vor dem offiziellen Renteneintrittsalter abschlagsfrei beziehen zu können, sollten das die Rentenbezieher untereinander ausgleichen und nicht den Beitragszahlern die Mehrbelastung aufbürden. Das könnten z.B. Abschläge bei der Rente sein für die, die zwar das Renteneintrittsalter erreicht haben, aber noch keine 45 Beitragsjahre. Damit könnte der frühere Renteneintritt der einen, durch mehr Arbeitsjahre der anderen ausgeglichen werden, ohne die jüngere Generation zusätzlich zu belasten.

  • Horst Sörens

    Wer tot ist, dem wird nicht auffallen, dass er nichts mehr zu essen bekommt. Der Liebende würde aber gerne weiter essen. Und weil er mehr in der Küche geholfen hat, bekommt er den größeren Teller.

  • Sole Mio

    Es ist mehr als gerecht, dass diejenigen die sehr lange eingezahlt haben auch Vorteile beim Eintrittstermin haben.

    Ich habe mit 17 begonnen zu arbeiten und hatte bis auf meine Ausbildungszeit nie eine 40h Woche, sondern mehr.

    Das kann ich bis 65 oder 67 nicht durchhalten und ich bin kein Einzelfall.

    • VDST

      @Sole Mio:

      Meine erste Antwort ist leider noch immer nicht veröffentlicht.

      Hier meine Frage an Sie - was ist Ihr Job und aus welchen Gründen können Sie diesen nicht bis 65 durchhalten?

      Habe ja selbst jahrzehntelang und auch nach der in Österreich jeweils zutreffenden arbeitsrechtlich geltenden Regelung, wesentlich mehr als nur 42, 40 oder 38,5 Wochenstunden gearbeitet. Damals gab es hier das sogenannte Überstundenpauschale. Dies bedeutete, dem AN wurden 25 Überstunden monatlich steuerfrei bezahlt, unabhängig wieviele Ü-Std. geleistet wurden. Mehrstunden wurden ergo meist geleistet, jedoch nicht bezahlt.

      Dzt. darf die tgl. AZ zehn Stunden nicht überschreiten. Es gibt Sonderregelungen für elf oder auch zwölf Stunden täglich, dies muß gemeldet werden.

      Sehr viele Firmen in Österreich hatten für jede Mehrstunde jedes AN einen € Strafe zu bezahlen. Kostete meinen damaligen AG einen hohen siebenstelligen Betrag. Viele Unternehmen haben dann die elektronische Anwesenheitskontrolle, die ja nur der Überwachung dienen sollte, sehr schnell abgeschafft, war ja klar ein Schuß ins eigene Knie.

      • Sole Mio

        @VDST:

        Ich bin in der Kundenbetreuung in Europa unterwegs. Dazu kommen diverse Messen und Veranstaltungen.


        In einer ruhigen Woche sind es 45h. Wenn mal viel los ist geht es 60h+. Das Mittel liegt irgendwo zwischen 50 und 55h.

      • Comerade Aardvark

        @VDST:

        Der Witz daran: auch wenn's grindig ist, ist man mit der Überstundenpauschale und einer ASVG-Pension in Österreich als gemeine_r Werktätige_r eh schon besser bedient als in Deutschland. 13. und 14. Monatsgehalt kennt man da auch eher nicht, und die Sechstelsregelung, mit der diese vorteilhaft belastet werden, davon wagt der Deutsche nicht mal träumen. Nur beim Kündigungsschutz warats hier im Flachland besser.

    • uwe

      @Sole Mio:

      früher in Rente nach z.B. 45 Jahren ist völlig ok. Allerdings mit Abschlägen. Denn berechnet ist die Rente für das Standard-Rentenalter.

      Tipp: lange eingezahlt = mehr Rentenpunkte als kürzer eingezahlt = mehr Rente.

    • VDST

      @Sole Mio:

      Dies sehe ich völlig anders.

      Details in meinem Beitrag.

    • moonwatcher

      @Sole Mio:

      Alle bekommen eine Rente anhand ihrer gezahlten Beiträge. Unabhängig davon, über welchen Zeitraum diese Beiträge gezahlt wurden. Sonderregelungen wie die abschlagfreie Frührente waren Wahlgeschenke der Parteien. Die heute nicht mehr in die Zeit passen.

      Umso bedauerlicher, dass die Koalition gleich zu Beginn ohne Not noch die Mütterrente ausgeweitet hat. Einmal gewährte Leistungen sind schwer zurückzunehmen.

  • Philipp Lobinger

    Herr Rühl führt aus, dass ein Privileg sich nicht nach dem bemisst, was seine Abschaffung spart. Gerechtigkeit hat keinen Mindestbetrag.


    Es gibt jedoch die Mindestlöhner:innen, die lückenlos 45 Jahre lang schwere körperliche Arbeit verrichtet haben. Und denen will man nun die Rente mit 65 abschlagsfrei verwehren, da deutlich mehr Gutverdiener davon profitieren?


    Das wäre dann Gerechtigkeit? Nein, das wäre eher eine schreiende Ungerechtigkeit. Das Grundanliegen von Herrn Rühl teile ich. Wäre es denn machbar, dass man nur bis zur Durchschnittsrente dann mit 65 abschlagsfrei in Rente gehen kann?

    • Sole Mio

      @Philipp Lobinger:

      Ich kann Ihnen nicht folgen.


      Sie meinen also dass Besserverdienende automatisch länger arbeiten müssen?

    • uwe

      @Philipp Lobinger:

      klar, und es gibt den Dachdecker und noch ein paar, die nicht bis 67 durchhalten. Soweit so klar.

      Es gibt aber auch noch deutlich mehr Bürostuhldreher, die das locker könnten. Denen Geschenke zu machen - ist das gerecht?


      Also ggf. vernünftige Frühverrentung. Aber nur für die, die sie brauchen.

    • Horst Sörens

      @Philipp Lobinger:

      Das ist eine sehr gute Idee, denn damit wird man bestimmt die Leute anspornen eine bessere Ausbildung zu haben und einen Beruf mit viel Verantwortung und daraus folgend höheren Gehalt als der Durchschnitt. Von den wirklichen Leistungsträgern sprechen wir gar nicht, denn die Zahlen in dieses scheitern des System überhaupt nicht ein

  • Puky

    Da Frauen statistisch gesehen älter werden als Männer, profitieren diese auch mehr. Warum wird dann nicht über einen späteren Renteneintritt von Frauen gesprochen ?

    • Sisone

      @Puky:

      Das ist bestenfalls ein Argument dafür, dass der Rente nicht ausschließlich am Alter festgemacht werden sollte.


      Die Realität ist aktuell aber die, das ausgerechnet die, die eine höhere Rente beziehen (in aller Regel die Männer) früher sterben und die Witwen dann mit ihrer geringeren Rente auskommen müssen, als es im umgekehrten Ausnahmefall (Frau stirbt zuerst) die Regel ist. Eine Besserstellung der Frau ist also absolut nicht gegeben.


      Nur die auch heute noch absolute Ausnahme (Frau, nie verheiratet, keine Kinderzeiten, immer gearbeitet, gleich gut bezahlter Job wie ein Mann) hat aufgrund der statistisch höheren Lebenserwartung einen kleinen Vorteil.

    • Klabauta

      @Puky:

      Weil Frauen die Kinder kriegen? Weil sie den Löwenanteil an unbezahlter Carearbeit leisten?

    • sailaway

      @Puky:

      Ist das Satire?

    • Westlahn

      @Puky:

      1. Damit gewinnt man keine Wahlen. 2. Vielleicht hilft es, sich durch die Medienlandschaft zu klicken und darauf zu achten, wer über die Lage des Rentensystems schreibt, Männer oder Frauen. 3. Dann könnte auch eine Erklärung gefunden werden, warum es überhaupt kein Thema ist, die Witwenrente abzuschaffen. Denn dann wussten Frauen von Beginn an, dass sie selbst ihre Altersrente erarbeiten müssen. Und ihre Berufswahl ginge hin zu den besser bezahlten Tätigkeiten. Bis jetzt ist es eher die Partnerwahl, die sich daran orientiert.

    • Janix

      @Puky:

      Mensch hat ja schon den früher früheren Rentenstart von Frauen geradegezogen.


      Mit dem Fortfall von Militär-/Zivildienst bei kommenden Renteneintretern (m) kann noch mehr mit der empirisch stärkeren unbezahlten Leistung in der Betreuung von Kinders, Gatte und Senioren argumentiert werden.


      Könnte mensch auch anders, eleganter, abbilden. Ist aber ein Argument, warum diese Argumentation jeweils kein langes Leben führt.

    • Desdur Nahe

      @Puky:

      Frauen beziehen aktuell mit durchschnittlich 22,1 Jahren rund drei Jahre länger eine Rente als Männer mit 18,9 Rentenjahren, das sind 17% mehr Rentenzeit (Stat. Bundesamt).


      Von der Sache her haben Sie also recht, nur: Wer immer auch dieses Thema ansprechen sollte, wäre politisch erledigt.

      • Sikasuu

        @Desdur Nahe:

        Frauen beziehen aktuell mit durchschnittlich 22,1 Jahren rund drei Jahre länger eine Rente als Männer mit 18,9 Rentenjahren, das sind 17% mehr Rentenzeit (Stat. Bundesamt).


        ----


        In wie vielen Frauenbiografien findest du 45 eigene Beitragsjahre?


        Und wenn du mal genau hinschaust, wirst du feststellen, dass mit Witwenrente, wegfallender Betriebsrente beim Tod des "Ernährers" plötzlich der "Gang zum Sozialamt" angesagt ist!


        Ps. Haben auch TAZ‑Leser den Kontakt zur Wirklichkeit verloren?


        Bis jetzt sah ich solche Defizite nur bei Politikern!

      • Narrenfell

        @Desdur Nahe:

        nun muss man nur noch die ungleiche Bezahlung, Teilzeit und Erziehungszeiten anerkenne. Ansonsten sind Frauen nur langer arm.

      • Comerade Aardvark

        @Desdur Nahe:

        Ich mach jetzt nicht die Rechnung auf, aber: wegen der durchschnittlich geringeren Renten der Frauen dürfte es nciht ganz auf den Wimbledon-Effekt hinauslaufen.