
Experte zur Kapitalrente: „Die Antwort kann nicht sein: Pech gehabt, der Markt lief schlecht“
Deutschland will einen Teil der Rente am Kapitalmarkt anlegen. Florian Blank von der Hans-Böckler-Stiftung erklärt die Risiken, die damit verbunden sind.
Foto: Andrew Brookes/imago

taz: Herr Blank, die Bundesregierung plant Reformen, auch bei der Rente. Zusätzliche Beiträge sollen verpflichtend in eine Kapitalrente fließen. Was bedeutet das?
Florian Blank: Bisher baut die öffentliche Rente auf einem Umlageverfahren auf. Vereinfacht gesagt: Was aktuell in die Rentenkasse eingezahlt wird, wird praktisch direkt an die Rentner:innen ausgezahlt. Im Unterschied dazu wird im sogenannten Kapitaldeckungsverfahren eine Art Zwischenstufe eingebaut. Die Einnahmen aus Beiträgen oder individuellem Sparen werden auf den Finanzmärkten investiert. Also letztlich in Aktien, Anleihen und damit in Immobilien und Firmen. Da soll das Geld dann „arbeiten“ und sich vermehren. Das dauert mehrere Jahrzehnte. Erst dann wird es als Rente ausgeschüttet. Das heißt, man vertraut darauf, dass sich die Kapitalmärkte positiv entwickeln.
taz: Was halten Sie davon?
Blank: Ich denke, der Schritt ist nicht nötig. Besser wäre es, das Umlageverfahren zu stärken. Das bietet den Vorteil, dass wir in einem kollektiven sozialen System bleiben und nicht in ein individualisiertes, Jeder-spart-für-sich System übergehen, was die Kapitalrente letztlich ist.
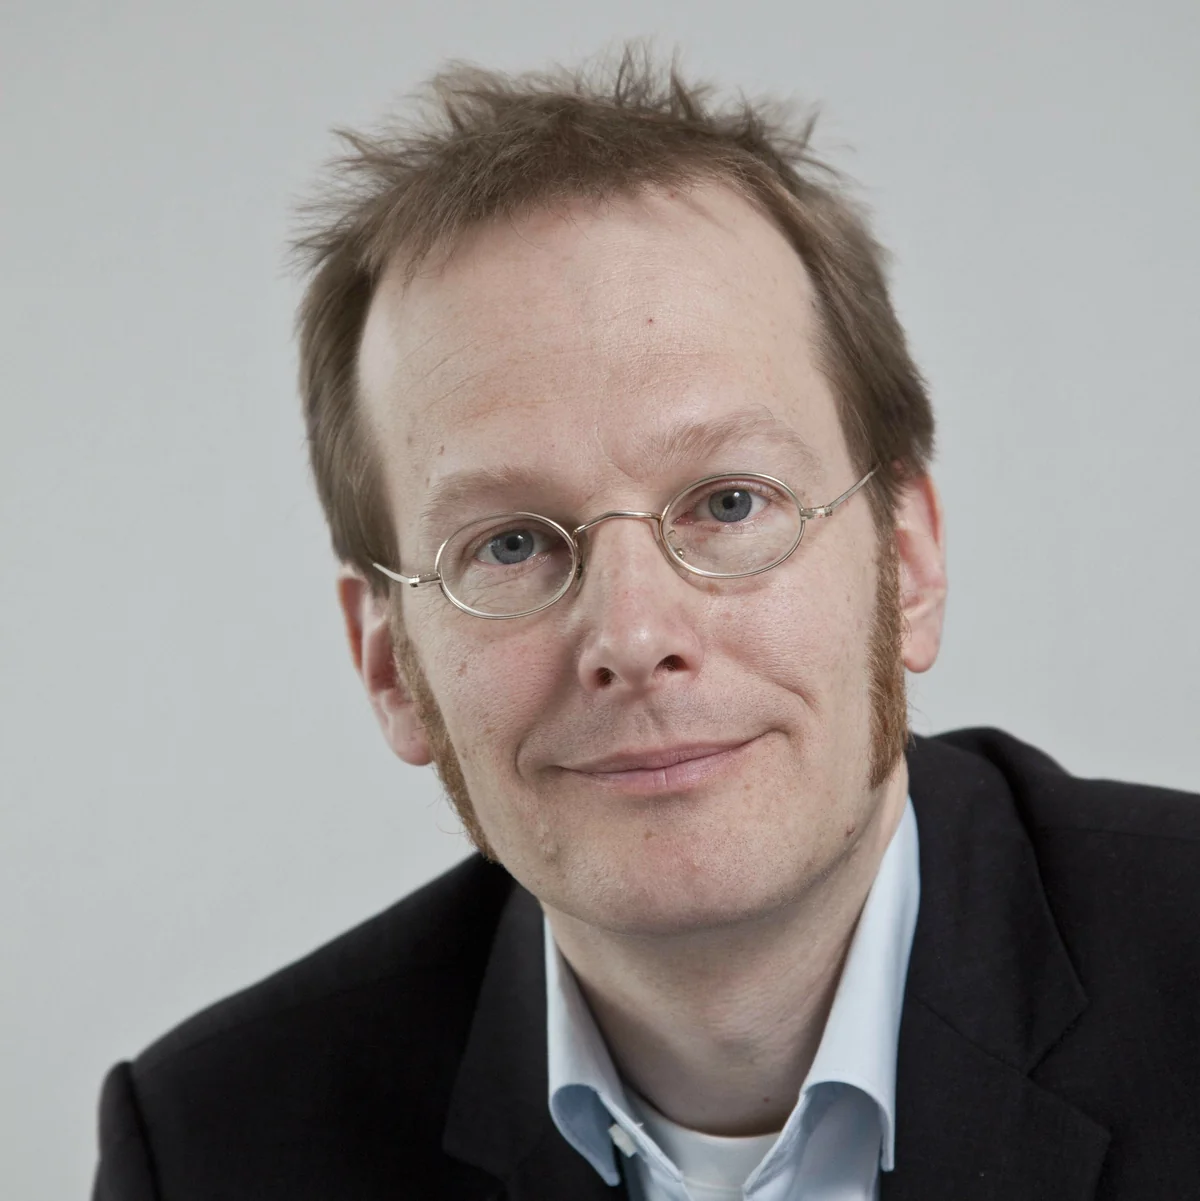
arbeitet im Wirtschafts- und Sozialwissenschaftlichen Institut (WSI) der Hans-Böckler-Stiftung in Düsseldorf zu Fragen der sozialen Sicherung.
taz: Die Regierung scheint anderer Meinung. Das schwedische Modell der kapitalgedeckten „Prämienrente“ wird immer wieder genannt. Ist Schweden hier ein gutes Vorbild?
Blank: Wenn man sich tatsächlich für Kapitaldeckung entscheidet, mit allen daraus folgenden Fragen und Risiken, dann kann man von Schweden lernen. Das System ist dort verbindlicher und nutzerfreundlicher. Trotzdem halte ich das System in Schweden nicht für überlegen.
taz: Sie sind kein Fan?
Blank: Tatsächlich haben Schweden und Deutschland ein ähnliches Leistungsniveau bei der Rente. Das meiner Meinung nach zentrale Problem: Schweden legt den Fokus auf einen stabilen Beitragssatz. In einem Rentensystem braucht es aber immer ein flexibles Element. Die Gesellschaft verändert sich, es gibt neue Bedingungen, Migration und eine alternde Bevölkerung. In Schweden heißt das aber, dass das flexible Element vor allem die Höhe der Renten sind. Manchmal steigen die mehr, manchmal weniger.
taz: Und manchmal sinken sie auch …
Blank: Ja, auch das hat es schon gegeben. Das ist ein Risiko, wenn der Kapitalmarkt mit drin hängt und allein der Beitragssatz priorisiert wird.
taz: Was heißt es denn für Renten, an den Kapitalmarkt gekoppelt zu sein?
Blank: Es bedeutet einerseits eine geringere Planungssicherheit. Eine zentrale Frage ist, wenn die Kapitalrente kommt, welche Art von Sicherungs- und Puffermechanismen es gibt, um Kapitalmarktschwankungen noch auszugleichen. Gerade, wenn die kurz vor dem Renteneintritt auftreten. Die Antwort kann nicht sein: Pech gehabt, der Markt lief schlecht. Eine Regierung muss da Wege finden. Die Menschen müssen wissen, mit was sie im Alter rechnen können.
taz: Und andererseits?
Blank: Die andere Frage ist: Wo wird das Geld eigentlich investiert? Sowohl mit Blick auf die Länder, in die das Geld fließen soll, aber eben auch mit Blick auf Branchen und Industrien.
taz: In Schweden ist der automatische Standardfonds der „AP7“. 61 Prozent der Firmen sind aus Nordamerika. Das KI-Unternehmen Nvidia, Amazon, Apple – alle mit dabei.
Blank: Ja, es muss über Anlagerichtlinien gesprochen werden. Soll in die Waffenindustrie investiert werden? Wie sieht es mit Arbeitnehmerrechten aus? Oder einfach möglichst viel Kapital rausschlagen, egal wie? Wer entscheidet über die Investments? Das sind aus meiner Sicht keine banalen Fragen. Der Kapitalmarkt ist nicht irgendein Akteur, der einfach nur liefert. Da hängt am Ende die Realwirtschaft dran und die Frage von ökonomischer Macht.
taz: Damit überhaupt Kapital da ist, plant die Regierung den Rentenbeitrag um zwei Prozentpunkte zu erhöhen. Die so gewonnenen Beiträge sollen dann investiert werden. Welche Konsequenzen hat das?
Blank: Es ist zu befürchten, dass dadurch das Wirtschaftswachstum und auch Arbeitsplätze gefährdet werden. Grundsätzlich gehen von Umlageverfahren und Kapitaldeckungsverfahren unterschiedliche Wirkungen auf die Ökonomie aus. Bei Ersterem wird das Geld gleich durch die aktuellen Rentner:innen wieder in Konsum übersetzt – sie geben das Geld aus und es bleibt im System. Bei Zweiterem wird es gespart und angelegt. Es ist also erst mal nicht mehr für den Konsum verfügbar. Letztlich kann das Sparen eine Investition in die Zukunft darstellen. Aber mit Blick auf die Rückwirkungen auf die Gesamtwirtschaft und die Entwicklung der Kapitalmärkte wissen wir nicht, ob es sich auszahlen wird.
taz: Unterstützer:innen der Kapitalrente würden sagen, der Vorteil ist, dass sie unabhängig von der Bevölkerungsentwicklung ist. Gerade haben wir das Problem, dass immer weniger Junge immer mehr Alte finanzieren müssen.
Blank: Das überzeugt mich nicht. Die Alterung der Gesellschaft ist in vollem Gange, und die geburtenstarken Jahrgänge gehen gerade in Rente. Bei diesem Übergang hilft es nicht, jetzt eine Kapitaldeckung aufzubauen. Es dauert Jahrzehnte, bis ein kapitalgedecktes System voll ausgereift ist. Die Kommission sagt, dass es eine Art Ausgleichszuschlag – den Übergangsfaktor – geben soll, für alle, die noch nicht von der Kapitalrente profitieren können. Das heißt, dass der Zusammenhang zwischen dem demografischen Wandel und dem Einstieg in die Kapitaldeckung eher schwach ist.
taz: Welches Land wäre aus Ihrer Sicht ein besseres Vorbild als Schweden?
Blank: Österreich ist ein gutes Beispiel. Die setzen weiter auf Umlageverfahren. Im Vergleich zu Deutschland und Schweden haben sie ein höheres Leistungsniveau. In Österreich ist der Beitrag zwar höher, aber die Arbeitgeber:innen tragen auch mehr bei. Gleichzeitig bleibt das Leistungs- und Beitragsniveau stabil. Letztlich sind Steuermittel dort das flexible Element.


meistkommentiert